累计亏损14.04亿元仍获受理 生物医药企业IPO的逻辑与信号
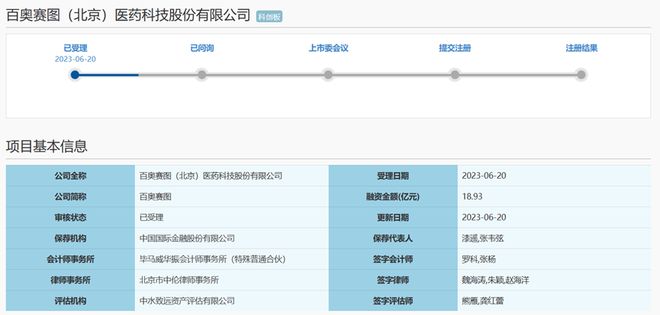
一则“累计亏损14.04亿元,生物医药企业IPO新获受理”的消息在资本与产业圈引发关注。对于熟悉生物医药行业的人来说,未盈利企业冲击上市早已不是新鲜事;但放在当前IPO节奏放缓、审核趋严的背景下,一家累计亏损超过14亿元的药企仍能获得受理,释放出的信号值得细读。
一、事件概况:亏损14.04亿元,IPO获受理
据公开信息,这家生物医药企业向交易所提交了IPO申请并获受理,招股材料显示其报告期内累计亏损达14.04亿元。公司大概率处于创新药研发阶段,核心产品尚在临床或注册推进过程中,收入规模有限,亏损主要来自研发投入、临床试验费用以及管理费用。
需要指出的是,“累计亏损14.04亿元”并不天然等于“风险不可控”。在创新药行业,一款新药从立项到上市平均耗时十年以上、耗资数十亿元,前期持续亏损是行业常态。关键在于:亏损是否换来了扎实的管线进展、可验证的临床数据和清晰的商业化路径。
二、为什么亏损企业也能IPO
注册制改革之后,科创板第五套上市标准以及港股18A章节等制度安排,为未盈利生物医药企业打开了上市通道。其核心逻辑是:对于创新药企,用当期利润衡量价值并不合适,监管与市场更看重的是研发管线、临床价值、技术壁垒和持续经营能力。
具体而言,审核关注点通常集中在几个方面:核心产品的临床进度与数据质量;研发投入的真实性与合理性;现金储备能否支撑未来至少一段时间的运营;是否存在对单一产品、单一授权的过度依赖;以及股权结构、关联交易、知识产权等常规合规问题。累计亏损14亿元本身不会成为拦路虎,真正决定成败的是“亏损花在了哪里、换回了什么”。
三、受理不等于过会,信号意义大于个案价值
“获受理”只是IPO流程的第一步,后续还需经历问询、上会、注册等多个环节,不确定性依然存在。因此,不宜将单个案例的受理解读为IPO全面宽松,更准确的理解是:监管对符合国家战略方向、具备真实创新能力的生物医药企业,仍保持制度化的融资通道。
对行业而言,这一案例至少传递出三层信号:其一,未盈利创新药企的上市路径依然通畅,资本市场对长周期研发的包容度没有改变;其二,审核的“包容”是有条件的,只有管线过硬、信息披露充分的企业才能走得更远;其三,在Biotech融资环境整体承压的当下,IPO仍是重要的输血渠道,但投资人会更冷静地审视亏损结构与估值逻辑。
四、理性看待:亏损数字之外的三个问题
对市场参与者来说,与其盯着14.04亿元这个数字,不如追问三个更实质的问题:第一,公司账上现金还能支撑多久,若IPO受阻是否有替代融资安排;第二,核心管线处于什么阶段,是否有差异化优势,同类竞争格局如何;第三,商业化团队与产能准备是否同步推进,从研发型公司向商业化公司转型的风险是否被充分披露。
对拟上市的药企而言,这一案例也提供了现实提醒:在严监管环境下,招股说明书的披露质量、数据可验证性和风险揭示的坦诚程度,其重要性不亚于管线本身。亏损可以被理解,模糊和修饰则很难被接受。
累计亏损14.04亿元的生物医药企业IPO获受理,本质上是注册制包容性与行业高投入特征共同作用的结果。它既不是“亏损也能随便上市”的证明,也不应被简单解读为融资窗口全面打开。理性的态度是:承认创新药的长周期规律,同时用更严格的眼光审视亏损背后的研发质量与经营可持续性。对这家企业来说,受理只是起点,真正的考验在问询与市场检验之中。
如若转载,请注明出处:http://www.ooaae.com/product/15.html
更新时间:2026-11-01 06:51:37