国税局执法人员公示牌与执法信息公示制度解析
一、国税局执法人员公示牌的法律定位
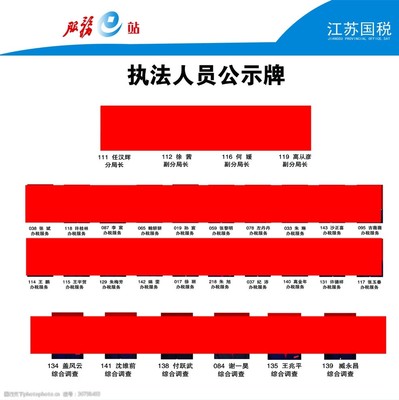
国税局执法人员公示牌是国家税务总局及其各级税务机关落实行政执法公示制度的重要载体。根据《行政处罚法》第四十八条以及国务院办公厅《关于全面推行行政执法公示制度执法全过程记录制度重大执法决定法制审核制度的指导意见》(国办发〔2018〕118号)的要求,税务机关应当在执法场所显著位置设置执法人员信息公示牌,主动公开执法主体资格、执法人员姓名、执法证件编号、监督举报渠道等信息。该公示牌不仅是执法透明度的体现,更是行政相对人行使知情权、监督权的前置性制度安排。
二、公示牌应载明的核心信息
依据《税务行政执法公示办法》等相关规范,国税局执法人员公示牌通常包含以下信息:#执法人员基本信息#
- 执法人员姓名:便于行政相对人识别与核验
- 执法证件编号:税务执法证编号,可作为执法人员资格合法性的验证凭证
- 所属执法机构:明确执法人员所属税务局、稽查局或税务分局
- 执法区域/岗位:说明该执法人员的职权范围
- 监督举报电话:12366纳税服务热线及纪检监察举报渠道
- 执法依据公示:常见的执法依据如《税收征收管理法》《行政处罚法》等
三、“律前信息”——执法前的告知与资格核验
所谓“律前信息”,在税务执法语境下可理解为执法行为实施前行政相对人有权知悉的程序性信息。这包括:
- 表明身份义务:依据《行政处罚法》第五十五条,执法人员实施行政检查或行政处罚时,应当主动出示执法证件、表明身份。公示牌的功能即在于使相对人预先知晓执法人员的合法身份信息,便于现场核验。
- 权利告知义务:执法人员在作出处罚决定前,应告知当事人拟作出的处罚内容、事实、理由、依据及依法享有的陈述、申辩、听证等权利(《行政处罚法》第四十四条、第六十三条)。
- 执法依据公开:对税务行政处罚裁量基准、“首违不罚”清单等规范性文件的公示,均属于执法前应使相对人知悉的“律前信息”。
行政相对人可通过公示牌信息核验执法人员身份,若发现执法人员未持证、证件与公示信息不符,有权拒绝配合并依法投诉举报。
四、制度监督与权利救济路径
执法人员公示牌设立本身即是一种监督机制。行政相对人若发现执法人员存在下列情形,可依法主张权利:
- 执法人员未出示执法证件或证件事项与实际不符
- 执法人员超越公示岗位职权范围执法
- 执法程序未履行事先告知义务
救济途径包括:向所属税务机关法制部门投诉;拨打12366纳税服务热线;通过行政复议或行政诉讼对违法执法行为提出异议(《行政复议法》第十一条、《行政诉讼法》第十二条)。
五、
国税局执法人员公示牌不仅是形式性公示装置,更是行政执法公示制度落地的关键节点。它通过将执法人员信息、执法依据与监督渠道前置公开,保障行政相对人在执法行为发生前即具备核验资格、知晓权利的信息基础。“律前信息”的充分公示,是税收执法规范化、法治化的基本要求,亦是纳税人合法权益不受侵害的第一道程序防线。
如若转载,请注明出处:http://www.ooaae.com/product/18.html
更新时间:2026-11-01 10:01:56