科前生物IPO审核停滞近300天,保荐券商与保代同遭处罚,上市前景蒙阴影
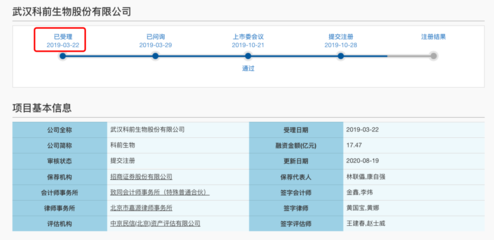
武汉科前生物股份有限公司(以下简称“科前生物”)的科创板IPO进程引发市场关注。自2023年提交注册申请以来,该公司等待批文已近300天,远超科创板平均审核周期,而近日保荐券商及保荐代表人一同被监管处罚的消息,更让外界对其上市前景产生疑虑。
IPO审核“卡壳”近300天,罕见慢速令人关注
科前生物于2023年3月通过科创板上市委审议,并于同年4月提交注册申请。然而截至发稿,公司仍未获得证监会同意注册的批复,排队时长已接近300天。根据Wind数据统计,2023年科创板企业从提交注册到拿到批文的平均时长约为60天,即便考虑到财报更新、问询回复等因素,科前生物的等待时间也显著偏长。
有投行人士分析,注册环节长时间无进展,通常指向几种可能:一是公司存在需要进一步核查的事项,例如财务数据真实性、关联交易、股权清晰性等;二是中介机构执业质量问题引发监管审慎;三是行业政策或板块定位变化带来的隐性门槛。而科前生物此次恰好撞上了中介机构被罚的“枪口”。
保荐券商与保代双双被罚,事出何因?
据公开信息,科前生物的保荐机构为某头部券商,两名保荐代表人在项目中因未能勤勉尽责被出具警示函。处罚决定显示,其在执业过程中存在“对发行人研发费用归集核查不充分”“未充分关注销售费用与收入的匹配性”等问题,违反了《证券发行上市保荐业务管理办法》的相关规定。值得注意的是,保荐机构同时被采取监管措施,表明监管层对项目质量的整体质疑。
在注册制下,中介机构“看门人”责任被反复强调。2023年以来,证监会及交易所多次对保荐机构实施“资格罚”与“经济罚”并举,项目保代被处罚往往直接导致IPO审核暂停或要求补充核查。科前生物虽未被公开认定为财务造假,但保代被罚可能意味着申报材料中的某些关键信息仍需进一步解释,注册环节自然会更加谨慎。
公司基本面:曾因非洲猪瘟疫苗概念受捧,但业绩波动存隐忧
科前生物主营猪用疫苗、禽用疫苗及诊断试剂,科创板上市申请受理时因其在非洲猪瘟亚单位疫苗等领域的研发布局而备受资本关注。招股书显示,2019年至2022年,公司营业收入从5.2亿元增长至9.8亿元,归母净利润由2.1亿元增至4.1亿元,看似稳健。但细看数据,2022年营收增速已放缓至6%,净利润增速仅3%,且公司对前五大客户的销售集中度超过50%,下游生猪养殖行业的周期波动直接影响其回款与订单。
公司销售费用率常年维持在30%以上,显著高于同行业可比公司均值。上述保代被罚事项中即提及“销售费用核查不充分”,暗示可能存在费用确认或商业合规方面的瑕疵。在注册制审核中,销售费用与收入的匹配性、学术推广活动的真实性往往是问询重点,这些问题未解决迟滞了注册进度,也在情理之中。
市场影响与后续走向
科前生物并非个例。2023年以来,已有多个IPO项目因中介机构被罚而遭遇审核中止或注册延迟。例如某半导体公司因保荐机构被暂停保荐资格而被迫更换券商,重新申报。对于科前生物而言,若保荐机构及保代处罚影响持续,其可能面临三种路径:一是补充更新申报材料并回复监管问询,待处罚影响消除后继续推进;二是更换保荐机构,但耗时至少半年;三是主动撤回申请,择机重启。
从目前情况看,科前生物尚未撤回材料,其审核状态仍为“提交注册”。接近监管人士向律前信息透露,该项目目前已进入“被动等待”状态,注册环节正依法履行程序,若后续无新增重大事项,批文仍有可能落地,但时间表存在较大不确定性。保荐机构方面则表示,已按照监管要求完成整改,将积极配合后续审核。
投资者需关注的几个信号
对于拟参与科创板打新的投资者及战略配售对象而言,科前生物案例传递出较为清晰的信号:注册制并非“申报即过关”,中介机构执业质量直接影响审核节奏;带病申报的隐性成本正在上升,即便公司自身经营无重大瑕疵,若保荐机构“拖后腿”,上市窗口也可能错失;监管对于销售费用、研发费用等科目的真实性核查日趋严格,生物医药企业尤其需要规范财务内控。
截至发稿,科前生物尚未就保代被罚及注册进度问题作出公开回应。律前信息将持续跟踪该项目进展。对于持有公司股份的机构而言,如何评估“批文迟到”带来的资金成本与对赌协议压力,将成为接下来的关注焦点。在注册制改革步入深水区的当下,科前生物IPO的波折,或许只是中介机构责任归位过程中的一个截面,但其结局无疑将为后来者提供镜鉴。
如若转载,请注明出处:http://www.ooaae.com/product/26.html
更新时间:2026-11-01 15:48:20